
Enhver likviditetsprognose er et gæt – spørgsmålet er, hvor sikkert. "Cirka nul" lyder det uinteressante svar. "Præcis hvor cirka?" er derimod meget interessant. Og det kan faktisk beregnes – og vises i en smuk visualisering – med lidt (universitets)matematik.
Matematikken er pænt pakket ind i Fluidlys Forecast-komponent. Du behøver ikke forstå algoritmen for at bruge den – det er nok at tilslutte dine fakturaer. Men da matematikken bag er ret sej, så lad os kigge på, hvordan den virker:
Alle ind- og udbetalinger kan deles op i:
- Leverandørfakturaer ("Accounts Payable" på udenlandsk), hvor beløbet er kendt OG tidspunktet er kendt, fordi det er os, der trykker på betalingsknappen,
- Kundefakturaer ("Accounts Receivable"), hvor beløbet er kendt, men tidspunktet er ukendt – altså hvornår kunden rent faktisk betaler,
- Undtagelserne: kunden betalte kun halvdelen/ingenting, eller vi fik kun halvdelen af leverancen.
For hver faktura kan vi i næste skridt udlede en lille sandsynlighedsfunktion: en kurve, der beskriver, hvornår betalingen kan forventes at komme, med en hale, der fanger sene betalinger. 100 fakturaer bliver altså til 100 sandsynlighedsfunktioner – kunsten er at kombinere dem til ÉN samlet prognose…
Nederst i enhver matematikers værktøjskasse ligger en forhammer. Brutal og langsom, med et smukt navn: Monte Carlo.
For en større virksomhed tager en Monte Carlo-simulering 2–3 minutter at give et nogenlunde brugbart billede af, hvordan alle disse sandsynlighedsfunktioner opfører sig sammen. Ændrer man noget – en betalingsdato eller tager en faktura ud – tager det igen 2–3 minutter.
Så vidt vi ved, er vi de første til at finde en analytisk løsning på problemet. Det betyder, at Fluidlys Forecast-komponent leverer et hurtigere og mere præcist resultat end Monte Carlo på blot 20–30 millisekunder. Dermed kan vi afprøve forskellige betalingsdatoer for fakturaerne i vores AP-flow og straks se risikoen for at løbe tør for penge, og hvornår den risiko er størst.
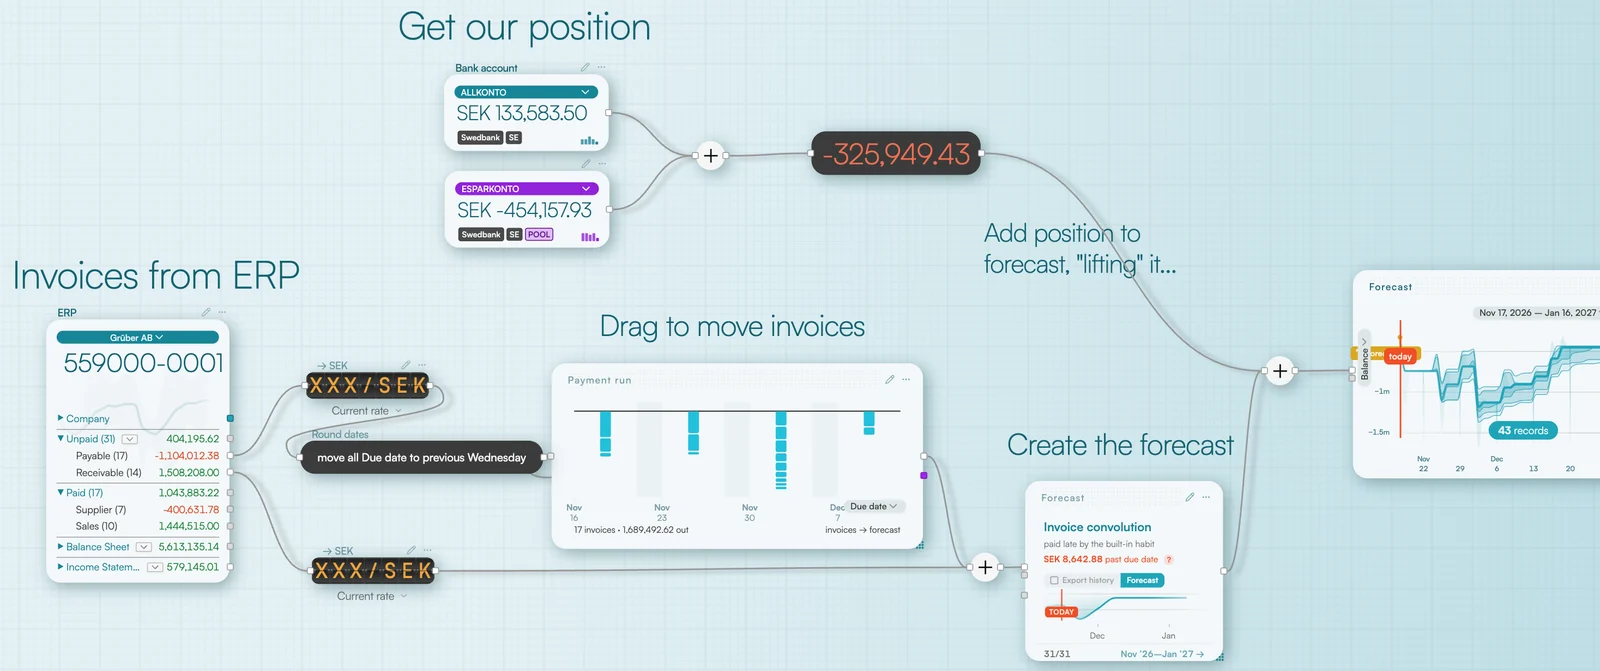
Nedenfor har vi sat sådan et flow sammen (det findes også som færdig blueprint i Fluidly).
Start med betalingerne
Vi starter med leverandørfakturaerne fra ERP-systemet. Men forfaldsdatoen er ikke altid den dag, pengene forlader kontoen. Mange virksomheder samler for eksempel deres betalinger på én fast betalingsdag.
Derfor sender vi fakturaerne gennem en Round-komponent (ja, Fluidly kan ikke kun afrunde tal, men også datoer).
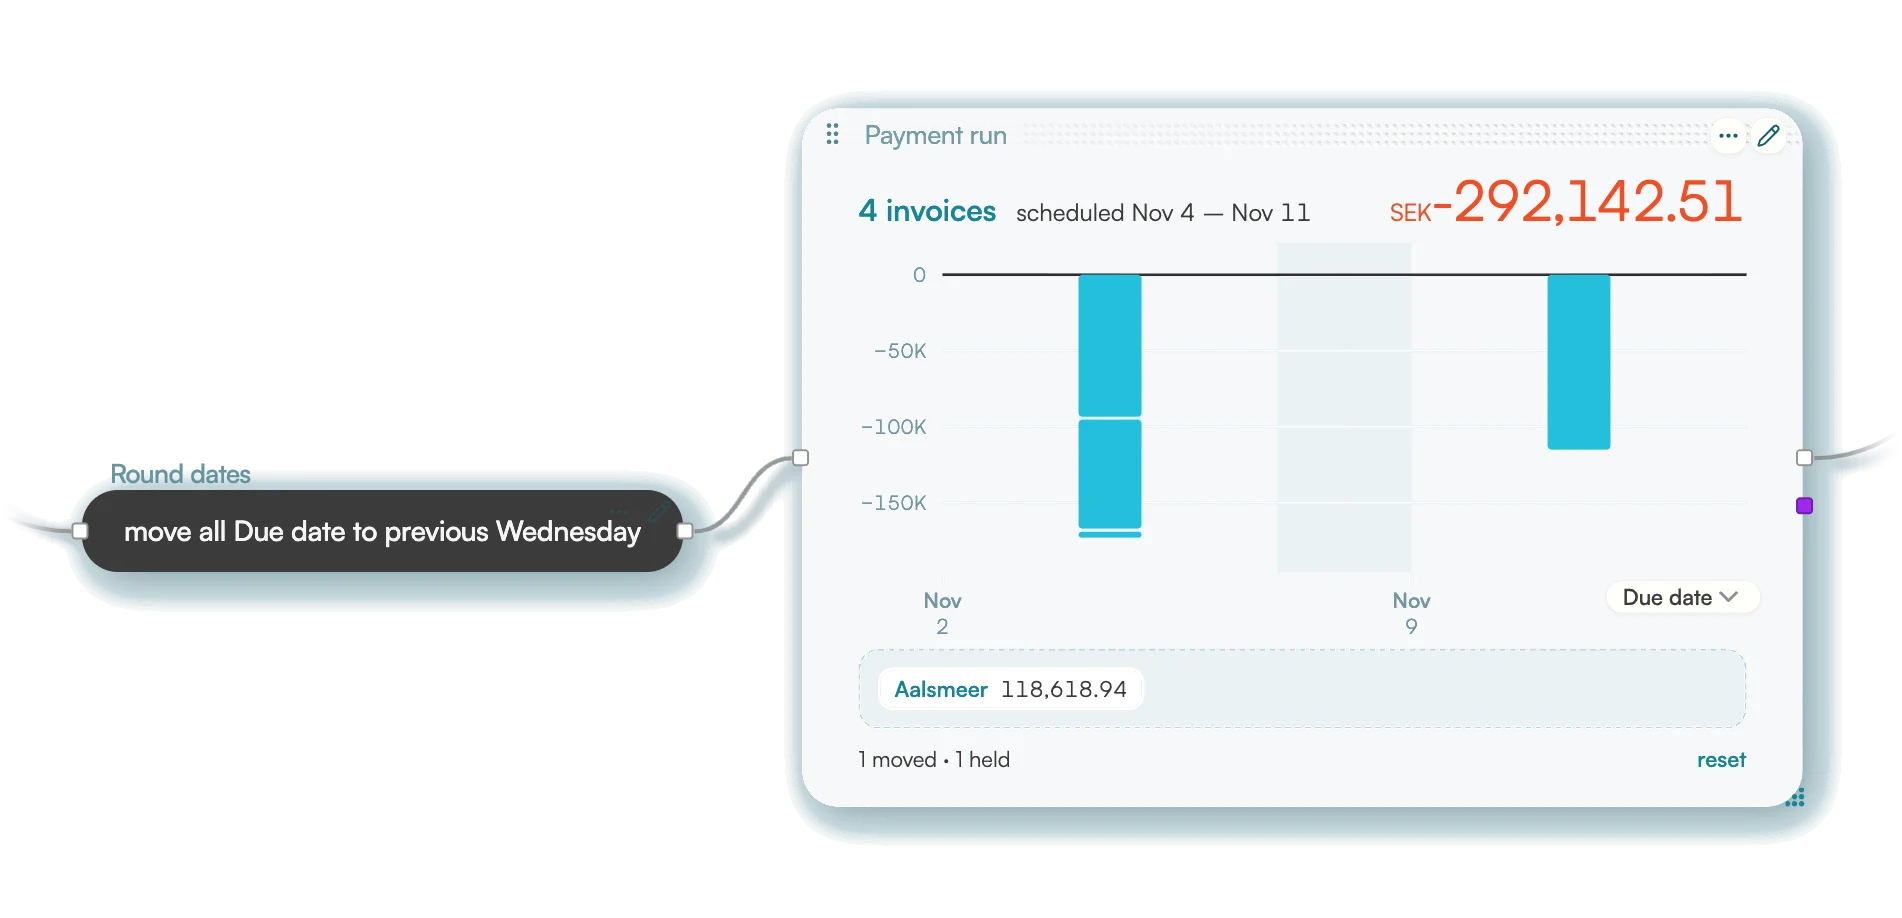
Her vælger vi at afrunde forfaldsdatoen ("due date" på udenlandsk) til den foregående onsdag. På den måde følger fakturaflowet virksomhedens faktiske betalingsrutiner.
Derefter kommer Payment run.
Her vises fakturaerne på en tidslinje. Du kan trække enkelte betalinger frem eller tilbage i tid eller tage fakturaer ud, som du ikke vil have med i betalingskørslen.
Læg ind- og udbetalingerne sammen
Nu har vi et planlagt AP-flow, altså virksomhedens betalinger til leverandører.
Men penge forlader selvfølgelig ikke kun kontoen. Vi skal også have pengene med, der er på vej ind: kundeindbetalinger, altså AR-flowet.
Når vi lægger AP og AR sammen, får vi et langt mere komplet billede af virksomhedens fremtidige pengestrømme.
Har du fakturaer i udenlandsk valuta? Så send først AP- og AR-flowene gennem en FX Rates-komponent. Så omregnes beløbene til virksomhedens hjemmevaluta, OG usikkerheden i valutakursen følger med ind i prognoseberegningen!
Gør det gerne til en vane altid at sende fakturaerne gennem en valutaomregning. Det koster ingenting, og så virker flowet, også hvis der senere kommer fakturaer i udenlandsk valuta.
Og det er nu, Forecast-komponenten kommer ind i billedet. Den modtager flowene og beregner, hvordan virksomhedens likviditet vil udvikle sig over tid. Du behøver ikke selv vælge beregningsmetode. Fluidly vælger automatisk ud fra den type data, du tilslutter, og netop fakturaer er Forecasts paradedisciplin (det er her, algoritmen ovenfor bruges).
Har du tilbagevendende kunder, kan du desuden forbinde ERP-komponentens Paid-port til Forecast – så optimerer den prognosen ud fra, hvordan dine kunder har betalt tidligere.
En prognose med mange mulige udfald
Her kommer det virkelig interessante: Forecast-komponenten sender usikkerheden videre til de efterfølgende komponenter. Når vi for eksempel forbinder prognosen til en Timeline, vises resultatet som en tidslinje med en sandsynlighedsfordeling – en vifte af mulige udfald omkring den forventede udvikling.
Ved at dobbeltklikke på tidslinjen kan du vælge, hvilket risikoniveau du vil bruge i de videre beregninger, og se, hvor mange penge du kan forvente at have tilbage på kontoen, også når udfaldet bliver dårligere end ventet.
Tidslinjen svarer nu på spørgsmål som:
- Hvor sandsynligt er det, at vi har mindst 28.000 euro på kontoen om otte dage?
- Hvad er risikoen for, at vi mangler dollars efter månedsskiftet?
- Hvor meget skal vi flytte til en anden konto for at mindske risikoen for ikke at kunne klare de kommende betalinger?
Nu kan du gå tilbage til Payment run, flytte en betaling til en anden dag og straks se, hvordan sandsynlighedsfordelingen ændrer sig. Måske falder risikoen for, at likviditeten kommer under et bestemt niveau – eller måske flytter du bare risikoen til en anden dag. Du kan eksperimentere, indtil du finder en betalingsplan, der passer til virksomhedens behov.
Fra mavefornemmelse til målbar risiko
Der er ret stor forskel på at vide, at likviditeten burde række, og rent faktisk at kunne måle risikoen for, at den ikke gør.
Med Fluidly kan du ændre betalingsdage, justere antagelser og se prognosen ændre sig med det samme. Du kan teste, hvad der sker, hvis en betalingskørsel flyttes en uge, hvis kunderne betaler senere, eller hvis valutakursen bevæger sig den forkerte vej.
Og når du først ved, hvordan likviditeten vil udvikle sig, kan du også begynde at styre den. For eksempel ved at oprette en cash pool, der flytter penge derhen, hvor de skal bruges – eller ved at placere overskuddet på en konto, hvor det forrentes.
En likviditetsprognose, der viser et beløb, giver dig et fingerpeg. En, der viser sandsynlighederne, giver dig noget at træffe beslutninger på.
Vil du se, hvordan det fungerer med dine egne bankkonti og fakturaer? Kontakt os, så viser vi, hvordan du bygger din egen likviditetsprognose.