
Varje likviditetsprognos är en gissning – frågan är hur säker. ”Ungefär noll” lyder det ointressanta svaret. ”Exakt hur ungefär?” är däremot högintressant. Och det går faktiskt att räkna på – och visa i en vacker visualisering – med lite (universitets)matte.
Matten är prydligt paketerad i Fluidlys Forecast-komponent. Du behöver inte förstå algoritmen för att använda den – det räcker att koppla in dina fakturor. Men eftersom matematiken bakom är rätt häftig ska vi kika på hur den fungerar:
Alla in- och utbetalningar går att dela upp i:
- Leverantörsfakturor ("Accounts Payable" på utrikiska) där beloppet är känt OCH tidpunkten är känd, eftersom det är vi som trycker på betalknappen
- Kundfakturor ("Accounts Receivable") där beloppet är känt men tidpunkten är okänd, alltså när kunden faktiskt kommer betala,
- Undantagen: kunden betalade bara hälften/ingenting, eller vi fick bara halva leveransen.
För varje faktura kan vi i nästa steg härleda en liten sannolikhetsfunktion: en kurva som beskriver när betalningen kan tänkas komma, med en svans som fångar upp sena betalningar. 100 fakturor blir alltså 100 sannolikhetsfunktioner – kruxet är att kombinera dem till EN enda forecast...
Längst ned i varje matematikers verktygslåda finns en slägga. Brutal och långsam med ett vackert namn: Monte Carlo.
För ett större företag kräver Monte Carlo-simulering 2–3 minuter för att skapa en någorlunda användbar bild av hur alla dessa sannolikhetsfunktioner beter sig tillsammans. Ändrar man något – ett betaldatum eller plockar ur en faktura – tar det återigen 2–3 minuter.
Oss veterligen är vi först med att hitta en analytisk lösning på problemet. Det betyder att Fluidlys Forecast-komponent levererar ett snabbare och mer exakt resultat än Monte Carlo på endast 20–30 millisekunder. Det innebär att vi kan testa oss fram med olika betaldatum för fakturor i vårt AP-flöde och direkt se risken att vi får slut på pengar och när den risken är som störst.
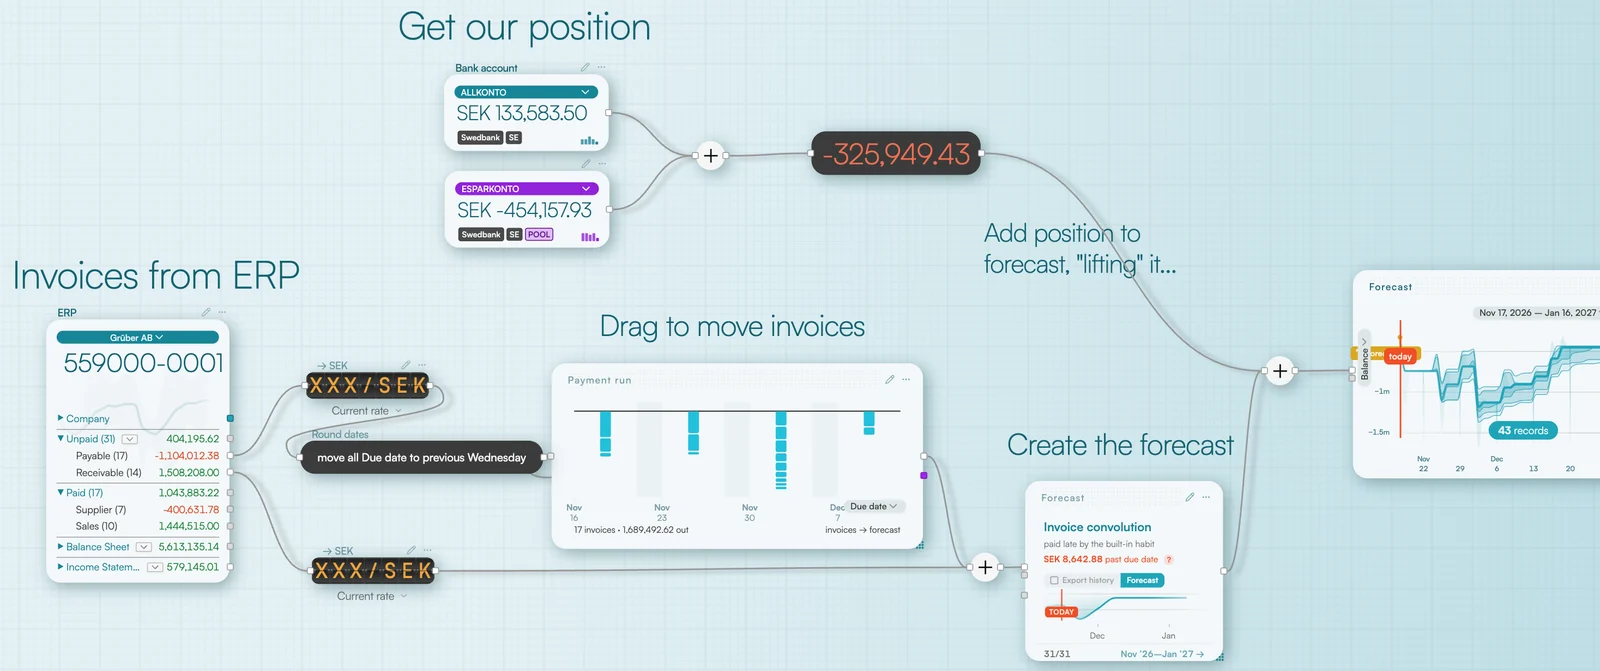
Nedan har vi satt ihop ett sådant flöde (finns också som färdig blueprint i Fluidly).
Börja med betalningarna
Vi börjar med leverantörsfakturorna från affärssystemet. Men förfallodatumet är inte alltid samma sak som dagen då pengarna lämnar kontot. Många företag samlar exempelvis sina betalningar till en gemensam betalningsdag.
Därför slussar vi fakturorna genom en Avrundning (ja, Fluidly kan inte bara runda av siffror utan även datum).
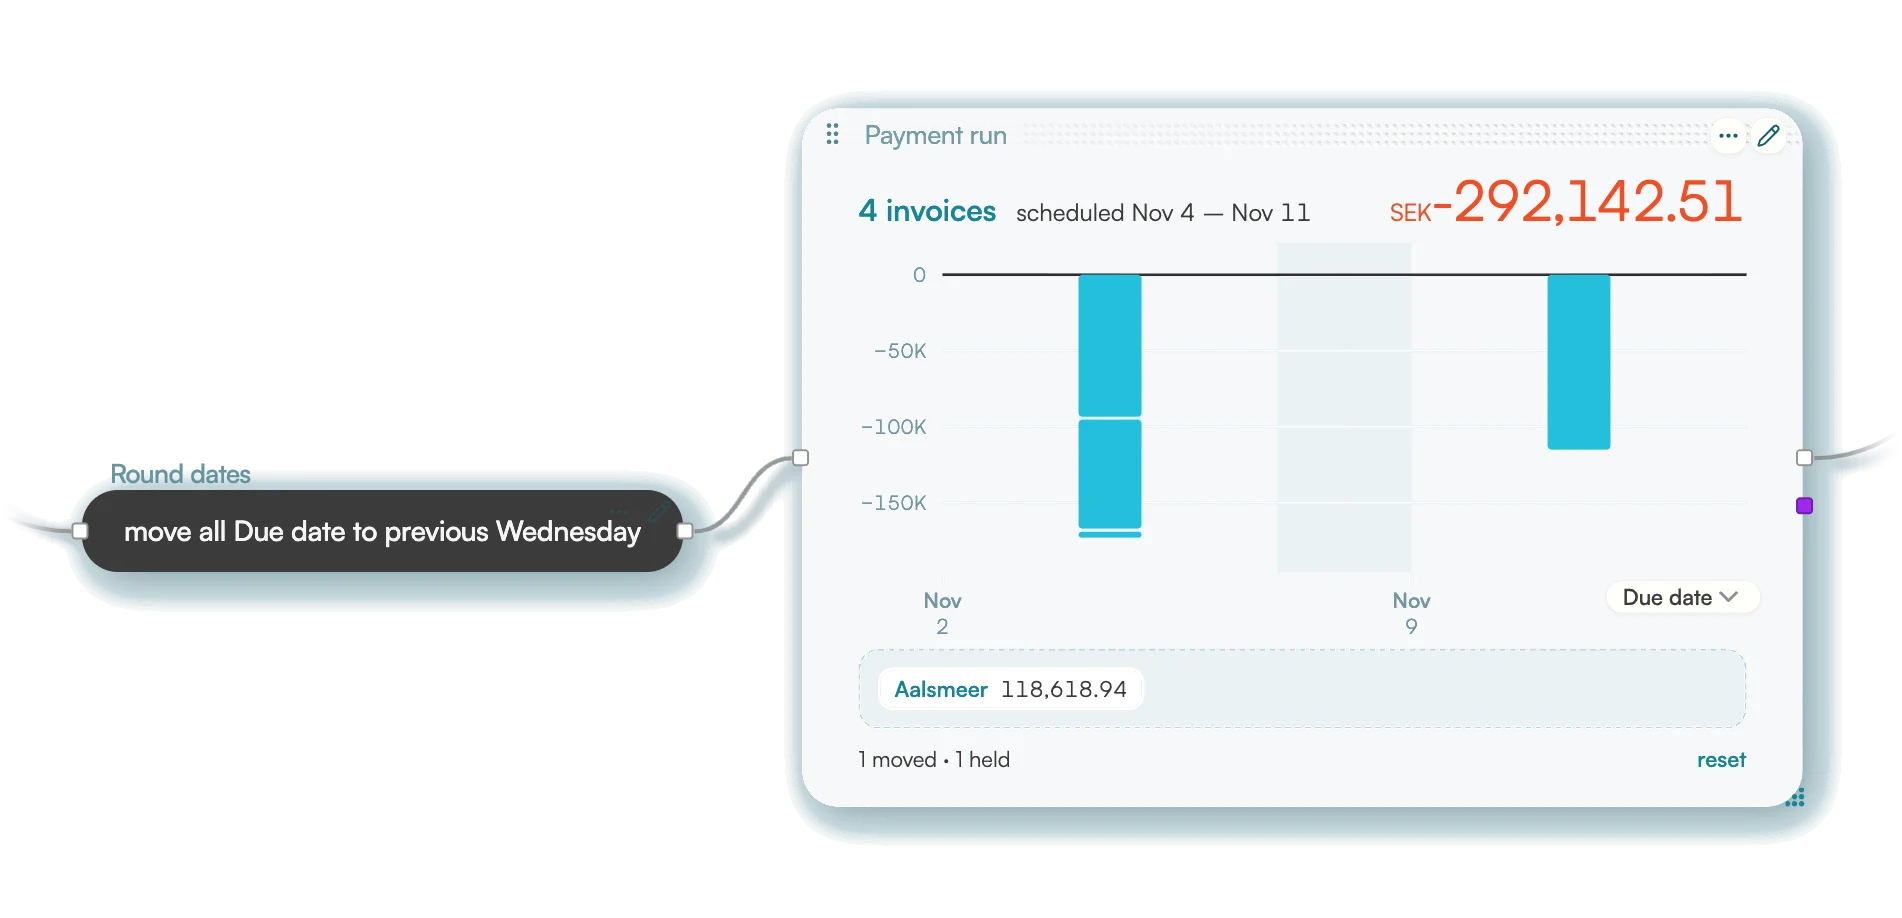
Här väljer vi att avrunda förfallodatumet ("due date" på utrikiska) till föregående onsdag. På så sätt kan vi anpassa fakturaflödet till företagets faktiska betalningsrutiner.
Därefter kommer Payment run.
Här visas fakturorna på en tidslinje. Du kan dra enskilda betalningar framåt eller bakåt i tiden, eller plocka bort fakturor som du inte vill ha med i betalkörningen.
Lägg ihop in- och utbetalningarna
Nu har vi ett planerat AP-flöde, alltså företagets leverantörsbetalningar.
Men pengar lämnar förstås inte bara kontot. Vi behöver också få med pengarna som är på väg in: kundinbetalningar, alltså AR-flödet.
När vi lägger ihop AP och AR får vi en betydligt mer komplett bild av företagets framtida kassaflöde.
Har du fakturor i utländsk valuta? Dra då AP- och AR-flödena genom en FX Rates-komponent först. Då konverteras beloppen till företagets hemvaluta OCH osäkerheten i valutakursen följer med in i prognosberäkningen!
Gör det gärna till en vana att alltid leda fakturorna genom en valutakonvertering. Det kostar inget, och då fungerar flödet även om du får in fakturor i utländsk valuta längre fram.
Och det är nu Forecast-komponenten kommer in i bilden. Den tar emot flödena och räknar fram hur företagets likviditet kommer utvecklas över tid. Du behöver inte själv välja beräkningsmetod. Fluidly väljer automatiskt utifrån vilken typ av data du kopplar in, och just fakturor är Forecasts paradgren (där algoritmen ovan används).
Om du har återkommande kunder kan du dessutom koppla in ERP-komponentens Paid-port i Forecast – den optimerar då prognosen utifrån hur dina kunder betalat tidigare.
En prognos med många möjliga utfall
Här kommer det riktigt intressanta: Forecast-komponenten skickar med osäkerheten vidare till efterföljande komponenter. När vi till exempel kopplar prognosen till en Timeline visas resultatet som en tidslinje med en sannolikhetsfördelning – en solfjäder av möjliga utfall runt den förväntade utvecklingen.
Genom att dubbelklicka på tidslinjen kan du välja vilken risknivå du vill använda i den fortsatta beräkningen och se hur mycket pengar du kan förvänta dig att ha kvar på kontot, även när utfallet blir sämre än väntat.
Tidslinjen visar nu svaret på frågor som:
- Hur sannolikt är det att vi har minst 28 000 euro på kontot om åtta dagar?
- Vad är risken att vi ligger kort i dollar efter månadsskiftet?
- Hur mycket behöver vi flytta till ett annat konto för att minska risken att inte klara kommande betalningar?
Nu kan du gå tillbaka till Payment run, flytta en betalning till en annan dag och direkt se hur sannolikhetsfördelningen förändras. Kanske minskar risken för att kassan går under en viss nivå – eller så flyttar du bara risken till en annan dag. Du kan experimentera tills du hittar en betalningsplan som passar företagets behov.
Från magkänsla till mätbar risk
Det är en ganska stor skillnad mellan att veta att kassan borde räcka och att faktiskt kunna mäta risken för att den inte gör det.
Med Fluidly kan du ändra betalningsdagar, justera antaganden och se hur prognosen förändras direkt. Du kan testa vad som händer om en betalningskörning flyttas en vecka, om kunderna betalar senare eller om valutakursen rör sig åt fel håll.
Och när du väl vet hur likviditeten kommer att utvecklas kan du också börja styra den. Exempelvis genom att skapa en cash pool som flyttar pengar dit de behövs – eller placera överskottet på ett konto där de förräntas.
En likviditetsprognos som visar ett belopp ger dig en fingervisning. En som visar sannolikheterna ger dig något att fatta beslut på.
Vill du se hur det fungerar med dina egna bankkonton och fakturor? Kontakta oss så visar vi hur du bygger din egen likviditetsprognos.