
Enhver likviditetsprognose er en gjetning – spørsmålet er hvor sikker. «Omtrent null» lyder det uinteressante svaret. «Nøyaktig hvor omtrent?» er derimot svært interessant. Og det kan faktisk regnes ut – og vises i en vakker visualisering – med litt (universitets)matte.
Matematikken er pent pakket inn i Fluidlys Forecast-komponent. Du trenger ikke forstå algoritmen for å bruke den – det holder å koble til fakturaene dine. Men siden matematikken bak er ganske kul, skal vi se på hvordan den fungerer:
Alle inn- og utbetalinger kan deles inn i:
- Leverandørfakturaer («Accounts Payable» på utenlandsk), der beløpet er kjent OG tidspunktet er kjent, fordi det er vi som trykker på betalingsknappen,
- Kundefakturaer («Accounts Receivable»), der beløpet er kjent, men tidspunktet er ukjent – altså når kunden faktisk betaler,
- Unntakene: kunden betalte bare halvparten/ingenting, eller vi fikk bare halve leveransen.
For hver faktura kan vi i neste steg utlede en liten sannsynlighetsfunksjon: en kurve som beskriver når betalingen kan tenkes å komme, med en hale som fanger opp sene betalinger. 100 fakturaer blir altså 100 sannsynlighetsfunksjoner – kunsten er å kombinere dem til ÉN samlet prognose …
Nederst i enhver matematikers verktøykasse ligger en slegge. Brutal og treg, med et vakkert navn: Monte Carlo.
For en større bedrift tar en Monte Carlo-simulering 2–3 minutter å gi et noenlunde brukbart bilde av hvordan alle disse sannsynlighetsfunksjonene oppfører seg sammen. Endrer man noe – en betalingsdato eller tar ut en faktura – tar det igjen 2–3 minutter.
Så vidt vi vet, er vi de første som har funnet en analytisk løsning på problemet. Det betyr at Fluidlys Forecast-komponent leverer et raskere og mer presist resultat enn Monte Carlo på bare 20–30 millisekunder. Dermed kan vi prøve oss fram med ulike betalingsdatoer for fakturaene i AP-flyten vår og straks se risikoen for å gå tom for penger, og når den risikoen er størst.
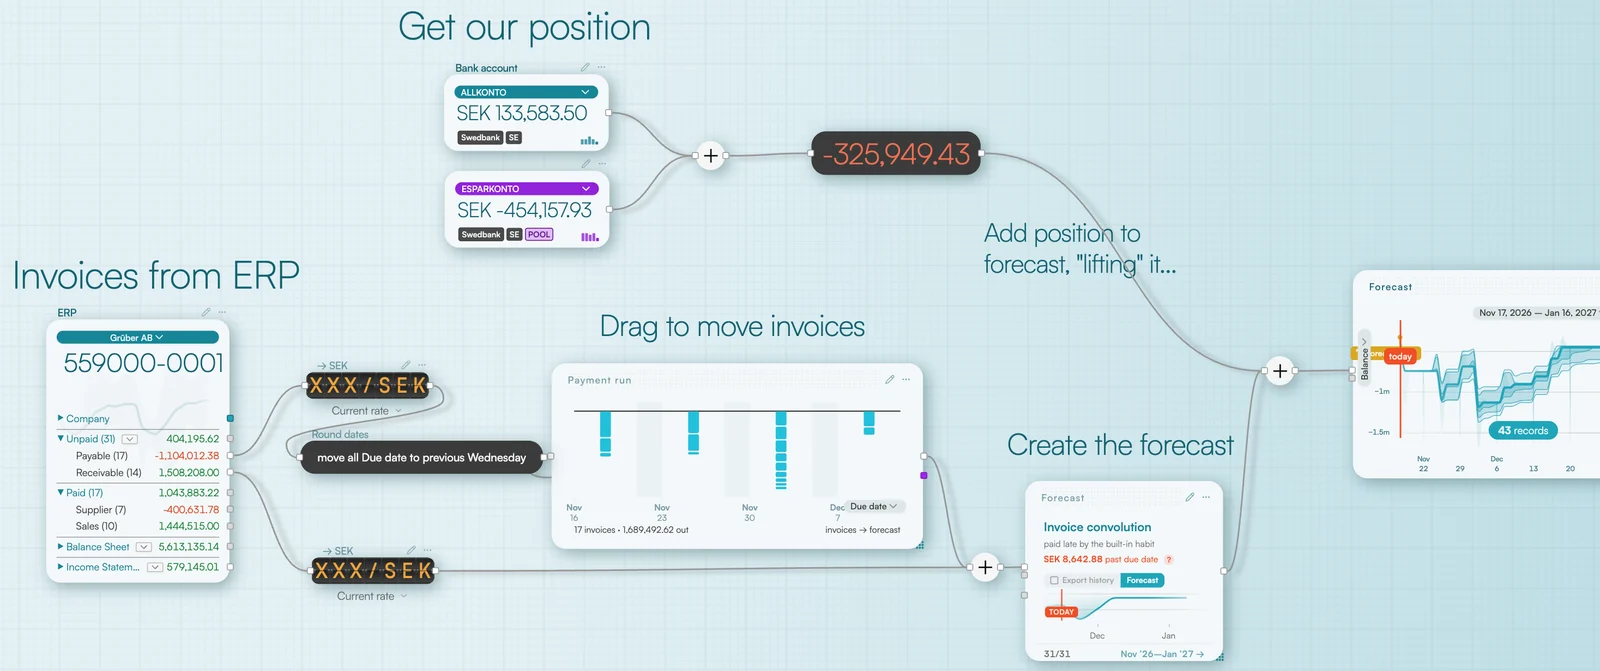
Nedenfor har vi satt sammen en slik flyt (den finnes også som ferdig blueprint i Fluidly).
Start med betalingene
Vi starter med leverandørfakturaene fra ERP-systemet. Men forfallsdatoen er ikke alltid den dagen pengene forlater kontoen. Mange bedrifter samler for eksempel betalingene sine på én fast betalingsdag.
Derfor sender vi fakturaene gjennom en Round-komponent (ja, Fluidly kan ikke bare runde av tall, men også datoer).
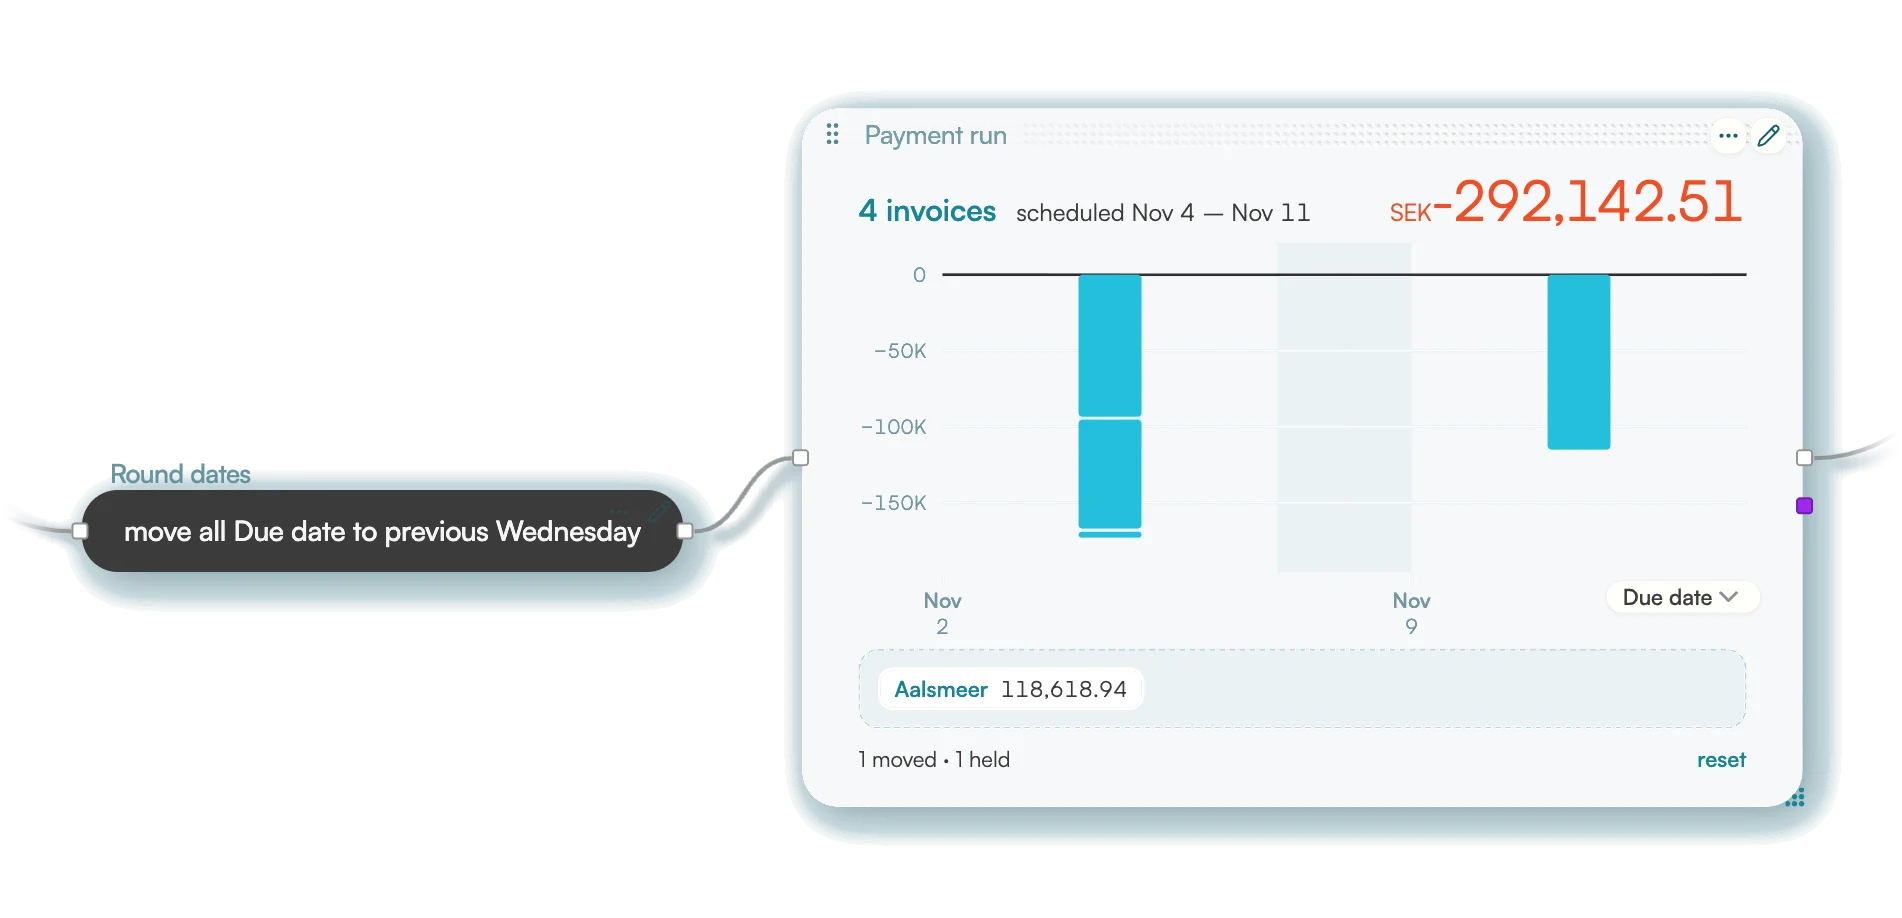
Her velger vi å runde av forfallsdatoen («due date» på utenlandsk) til forrige onsdag. Slik følger fakturaflyten bedriftens faktiske betalingsrutiner.
Deretter kommer Payment run.
Her vises fakturaene på en tidslinje. Du kan dra enkeltbetalinger fram eller tilbake i tid, eller ta ut fakturaer du ikke vil ha med i betalingskjøringen.
Legg sammen inn- og utbetalingene
Nå har vi en planlagt AP-flyt, altså bedriftens betalinger til leverandører.
Men penger forlater selvsagt ikke bare kontoen. Vi må også få med pengene som er på vei inn: kundeinnbetalinger, altså AR-flyten.
Når vi legger sammen AP og AR, får vi et langt mer komplett bilde av bedriftens framtidige kontantstrøm.
Har du fakturaer i utenlandsk valuta? Send da AP- og AR-flytene gjennom en FX Rates-komponent først. Da regnes beløpene om til bedriftens hjemmevaluta, OG usikkerheten i valutakursen blir med inn i prognoseberegningen!
Gjør det gjerne til en vane å alltid sende fakturaene gjennom en valutaomregning. Det koster ingenting, og da fungerer flyten også om det senere kommer fakturaer i utenlandsk valuta.
Og det er nå Forecast-komponenten kommer inn i bildet. Den tar imot flytene og beregner hvordan bedriftens likviditet vil utvikle seg over tid. Du trenger ikke velge beregningsmetode selv. Fluidly velger automatisk ut fra hvilken type data du kobler til, og nettopp fakturaer er Forecasts paradegren (det er her algoritmen over brukes).
Har du faste kunder, kan du i tillegg koble ERP-komponentens Paid-port til Forecast – da optimaliserer den prognosen ut fra hvordan kundene dine har betalt tidligere.
En prognose med mange mulige utfall
Her kommer det virkelig interessante: Forecast-komponenten sender usikkerheten videre til komponentene etter den. Når vi for eksempel kobler prognosen til en Timeline, vises resultatet som en tidslinje med en sannsynlighetsfordeling – en vifte av mulige utfall rundt den forventede utviklingen.
Ved å dobbeltklikke på tidslinjen kan du velge hvilket risikonivå du vil bruke i de videre beregningene, og se hvor mye penger du kan forvente å ha igjen på kontoen, også når utfallet blir dårligere enn ventet.
Tidslinjen svarer nå på spørsmål som:
- Hvor sannsynlig er det at vi har minst 28 000 euro på kontoen om åtte dager?
- Hva er risikoen for at vi mangler dollar etter månedsskiftet?
- Hvor mye må vi flytte til en annen konto for å redusere risikoen for ikke å klare kommende betalinger?
Nå kan du gå tilbake til Payment run, flytte en betaling til en annen dag og straks se hvordan sannsynlighetsfordelingen endrer seg. Kanskje synker risikoen for at likviditeten faller under et visst nivå – eller kanskje flytter du bare risikoen til en annen dag. Du kan eksperimentere til du finner en betalingsplan som passer bedriftens behov.
Fra magefølelse til målbar risiko
Det er ganske stor forskjell på å vite at likviditeten burde strekke til, og faktisk å kunne måle risikoen for at den ikke gjør det.
Med Fluidly kan du endre betalingsdager, justere antakelser og se prognosen endre seg med en gang. Du kan teste hva som skjer hvis en betalingskjøring flyttes en uke, hvis kundene betaler senere, eller hvis valutakursen beveger seg feil vei.
Og når du først vet hvordan likviditeten vil utvikle seg, kan du også begynne å styre den. For eksempel ved å sette opp en cash pool som flytter penger dit de trengs – eller ved å plassere overskuddet på en konto der det gir renter.
En likviditetsprognose som viser et beløp, gir deg en pekepinn. En som viser sannsynlighetene, gir deg noe å ta beslutninger på.
Vil du se hvordan det fungerer med dine egne bankkontoer og fakturaer? Ta kontakt, så viser vi hvordan du bygger din egen likviditetsprognose.